
A Meg Fin é uma marca registada de propriedade da Mouco & Gaspar, Lda. Intermediário de crédito vinculado autorizado pelo Banco de Portugal sob o n.º 6957
Vai comprar casa em Portugal? Tenha o seu crédito habitação tratado por um especialista local, registado no Banco de Portugal.
Ajudamos estrangeiros a obter financiamento nos bancos portugueses. Mesmo à distância, quando necessário, dos primeiros números à escritura.
Registo verificável no Banco de Portugal
10
Bancos com que trabalhamos em Portugal
Clientes internacionais
Clientes nos Estados Unidos, no Reino Unido, na Alemanha, em França, nos Países Baixos e não só.
Peça análise do seu caso
Análise inicial gratuita. Respondemos num dia útil.
JÁ VIVE EM PORTUGAL
Ainda paga renda?
Em muitos casos, a prestação mensal fica perto do que já paga de renda, ou até abaixo.
A diferença no fim: a casa é sua.
Se vive e paga impostos cá, pode pedir crédito habitação em condições semelhantes às dos residentes portugueses.
Bancos com que trabalhamos em Portugal
PORQUÊ PORTUGAL
Um património em euros, protegido pela lei europeia, num dos países onde melhor se vive na Europa.
Enquadramento jurídico seguro
Cada imóvel está inscrito num registo predial público e cada venda é feita por escritura. A propriedade é clara e pode ser verificada antes de assinar.
Uma qualidade de vida difícil de igualar
Clima, segurança, comida, a mesma língua e voos diretos para o Brasil e para Angola. Uma casa que vai mesmo querer usar.
Procura de arrendamento e novos incentivos
Procura de arrendamento de longa duração em muitas cidades e, desde 2026, novos incentivos fiscais para contratos de renda moderada. Pergunte ao seu consultor fiscal como se aplicam ao seu caso.
TAXAS DE CRÉDITO HABITAÇÃO NO MUNDO
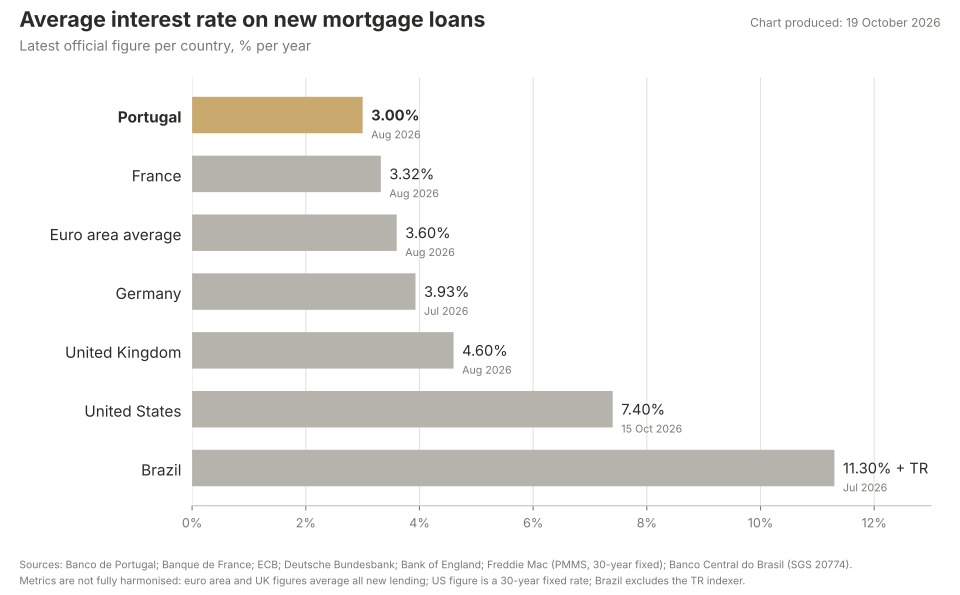
Das taxas de crédito habitação mais baixas que vai encontrar
A taxa média dos novos créditos habitação em Portugal rondava os 3% em agosto de 2026, segundo o Banco de Portugal. Fica abaixo da média da zona euro e muito abaixo dos Estados Unidos, do Reino Unido e do Brasil. Num crédito pago ao longo de décadas, essa diferença representa dezenas de milhares em juros.
QUEM PODE PEDIR
Um estrangeiro pode ter crédito habitação em Portugal? Pode.
Cada banco tem as suas regras. Estes são os critérios que mais pesam.
Quanto pode financiar
Os não residentes conseguem, em regra, financiar até 70% do valor do imóvel. Os residentes podem ir mais longe na habitação própria permanente.
Taxa de esforço
O total das prestações mensais, incluindo crédito automóvel e cartões, deve ficar em regra abaixo de 45% do rendimento líquido. Os bancos testam também se aguentaria uma subida das taxas.
Prazo
Até 40 anos se tiver 35 anos ou menos, e até 35 anos depois disso. A maioria dos bancos quer o crédito pago por volta dos 75 anos de idade.
Documentos
Documento de identificação, declarações de impostos recentes (no Brasil, a declaração de Imposto de Renda), comprovativos de rendimentos, extratos bancários recentes e um relatório de crédito do seu país. Documentos em português dispensam tradução.
COMO SE COMPRA CASA EM PORTUGAL
Quatro passos, normalmente entre 45 e 90 dias.
01 Número de contribuinte e conta bancária
Precisa de um número de identificação fiscal português (NIF) e de uma conta num banco português. Ambos podem ser tratados à distância. Quem compra de fora da União Europeia pode precisar de um representante fiscal, e nós indicamos-lhe um.
02 Pré-aprovação do crédito
Antes de se comprometer com um imóvel, tratamos da pré-aprovação do seu financiamento. Negoceia a saber exatamente quanto pode pedir.
03 Proposta e contrato-promessa
Acordado o preço, comprador e vendedor assinam o contrato-promessa de compra e venda (CPCV), normalmente com um sinal. Com a pré-aprovação na mão, o seu sinal fica muito mais protegido.
04 Aprovação final e escritura
O banco avalia o imóvel e emite a proposta vinculativa; por lei, tem pelo menos 7 dias para a analisar. Depois assina-se a escritura e o imóvel fica registado em seu nome. Pode assinar através de procuração.
O orçamento para além do preço
O Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT), o Imposto do Selo, a escritura, o registo e as comissões bancárias pagam-se por cima do preço de compra. Os compradores não residentes pagam, em regra, IMT à taxa única de 7,5% na compra de habitação; se passar a residente fiscal em Portugal nos dois anos seguintes, pode pedir a devolução da diferença (artigo 17.º do Código do IMT, que prevê outras exceções). É um custo que se paga uma vez; uma taxa de juro mais baixa beneficia-o todos os meses, durante décadas.
Vai mudar-se para Portugal? O momento em que passa a residente fiscal pode mudar o que paga. Fale connosco antes de assinar.
O QUE FAZEMOS
Estamos do seu lado da mesa.
Não somos um banco nem uma imobiliária. Somos intermediários de crédito em Portugal e trabalhamos com 10 bancos. São os bancos que nos pagam, e o nosso trabalho é encontrar, entre eles, o financiamento que melhor serve o seu caso.
I. Comparamos as propostas dos 10 bancos com que trabalhamos
Não só a taxa: o spread, o tipo de taxa, os seguros, as comissões e os produtos que cada banco lhe pede em troca.
II. Preparamos e apresentamos o seu processo
Rendimentos e declarações de impostos do estrangeiro, traduções quando são precisas. O seu pedido chega ao banco completo e credível.
III. Um interlocutor do início ao fim, em português
Da primeira análise à escritura, a mesma equipa acompanha o seu processo, esteja onde estiver.
Fale-nos dos seus planos.
Uma primeira ideia de quanto pode pedir e de quanto lhe poderá custar. Respondemos num dia útil. Gratuito e sem compromisso. Prefere falar?
Também preciso de informação sobre seguros